KPR
KPR subsidi atau komersial: memilih dengan jujur
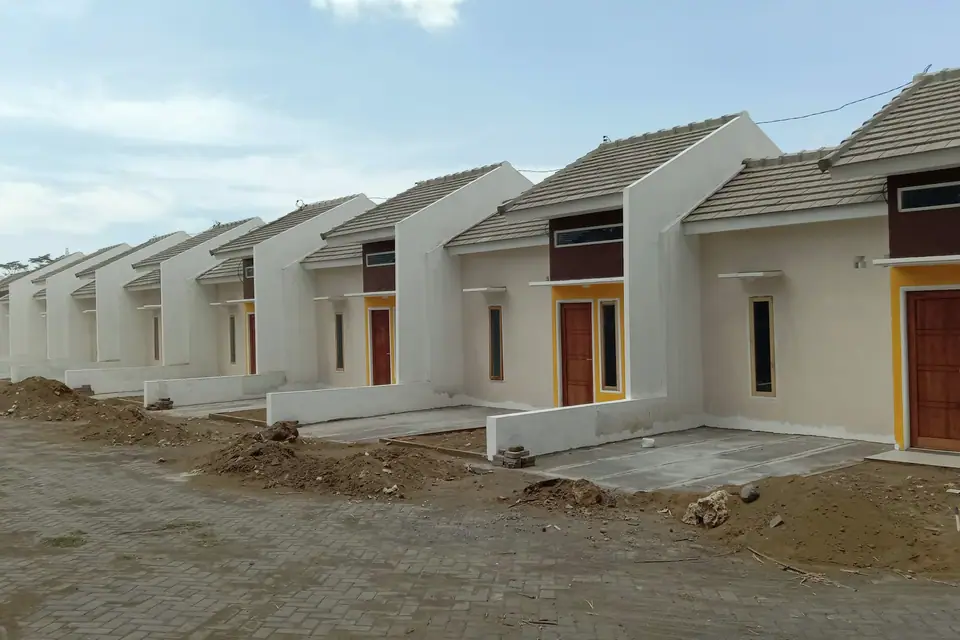
Rumah subsidi dan rumah komersial sering dibandingkan hanya dari harga. Padahal perbedaan terbesarnya ada pada syarat, bunga, dan kebebasan setelah Anda menempatinya. Berikut perbandingan yang jujur, dengan catatan bahwa aturan dapat berubah dan bank penyalur yang menentukan akhirnya.
Apa itu KPR subsidi (FLPP)
KPR subsidi adalah kredit pemilikan rumah dengan dukungan pemerintah melalui skema FLPP, untuk masyarakat berpenghasilan rendah. Cirinya:
- Bunga tetap 5 % selama masa kredit.
- Uang muka rendah; angka seperti 1 % sering disebut, tetapi besarnya mengikuti ketentuan bank penyalur.
- Harga rumah dibatasi pemerintah per zona. Di Jabodetabek batasnya sekitar Rp 185 juta untuk rumah subsidi (angka contoh pada situs ini).
- Batas penghasilan: sekitar Rp 12 juta per bulan untuk lajang atau Rp 14 juta untuk yang menikah di Jabodetabek (contoh).
- Rumah wajib dihuni sendiri. Menyewakan atau menjual dalam jangka waktu tertentu dapat melanggar ketentuan.
- Ukuran rumah juga diatur: luas bangunan kecil, sekitar 21–36 m², di atas tanah 60 m² atau lebih.
Tenor kredit hingga 20 tahun saat ini pada umumnya; wacana tenor lebih panjang pernah diumumkan, tetapi belum tentu tersedia di bank, jadi tanyakan.
Apa itu KPR komersial
KPR komersial adalah kredit biasa dari bank. Cirinya:
- Bunga bervariasi. Banyak bank menawarkan bunga tetap rendah selama satu sampai tiga tahun, lalu mengambang mengikuti kebijakan bank.
- Uang muka umumnya 5–20 %, tergantung bank dan profil Anda. Kebijakan uang muka rendah bisa ada, tetapi bank tetap menilai kelayakan Anda.
- Tidak ada batas penghasilan dari pemerintah; yang ada adalah penilaian kemampuan bayar oleh bank.
- Pilihan rumah lebih luas, termasuk rumah dua lantai, townhouse, dan rumah seken.
Perbandingan dari sisi cicilan
Dengan asumsi ilustrasi kami, rumah subsidi Rp 185 juta (DP 1 %, bunga 5 % tetap, 20 tahun) berkisar ± Rp 1,2 juta per bulan. Rumah komersial Rp 685 juta (DP 10 %, bunga 8 %, 20 tahun) berkisar ± Rp 5,2 juta per bulan. Perbedaan itu besar, tetapi perbandingannya tidak apel dengan apel: rumahnya berbeda ukuran, lokasi, dan fasilitas.
Perbandingan dari sisi kebebasan
Rumah subsidi tidak boleh disewakan dan tidak bebas dijual pada tahun-tahun awal. Rumah komersial lebih fleksibel, tetapi bunga mengambang membuat cicilan bisa naik. Mana yang lebih berat bagi Anda bergantung pada rencana hidup: apakah Anda ingin menempati rumah itu dalam jangka panjang, atau mungkin pindah kota dalam beberapa tahun?
Siapa yang cocok memilih apa
Subsidi cocok bila penghasilan Anda memenuhi syarat, Anda belum memiliki rumah, dan ukuran kecil serta lokasi di pinggir kota dapat diterima. Komersial cocok bila Anda memerlukan rumah yang lebih besar atau lebih dekat ke tempat kerja, penghasilan melebihi batas subsidi, atau ingin fleksibel menyewakan atau menjual.
Ada juga yang menggabungkan: memulai dengan rumah subsidi sebagai tempat tinggal pertama, lalu pindah ke rumah komersial ketika kondisi keuangan berubah. Itu rencana yang sah selama Anda memahami batasan hukum atas rumah subsidi pertama Anda.
Yang kami tidak janjikan
Kami tidak menjanjikan bahwa KPR Anda disetujui. Persetujuan bergantung pada dokumen, riwayat kredit lewat SLIK OJK, dan penilaian bank. Konsultan KPR kami membantu menyiapkan dokumen agar lengkap dan rapi; mereka tidak menggantikan keputusan bank dan tidak menerima uang dari Anda.
Bila Anda ingin menelusuri angka sendiri, buka Panduan KPR dan ubah asumsi di penggaris cicilan, atau tulis pertanyaan Anda lewat formulir. Untuk proyek subsidi, tanyakan kepada bank penyalur ketentuan terbaru sebelum membayar tanda jadi.
Artikel ini informasi umum, bukan nasihat keuangan.